Auditoría de facturas con IA · MuninCloud
No leemos facturas. Las auditamos.
Un OCR te dice qué pone en la factura. Nosotros te decimos si está bien: verificamos a cada proveedor en el censo de la AEAT y en VIES, emitimos un dictamen fiscal y contable con su base legal y te la entregamos lista para importar en a3, Sage 50, Holded, Contasol, Odoo u ERPNext, con las líneas especiales que tu programa necesita, o en un CSV para cualquier otro.
Cómo funciona con a3, Sage 50, Holded, Contasol, Odoo, ERPNext, Excel y CSV · todos los programas
- 0,25 € por factura auditada, más impuestos
- Cada proveedor verificado en AEAT y VIES
- Dictamen con base legal
- Sin crear cuenta
- 100 facturas en unos 7 minutos
- Se borran a los 7 días
1. Sube aquí tus facturas
Después eliges tu programa, pones tus datos y pagas.
Arrastra tus PDF, JPG o PNG aquí
o haz clic para explorar tus carpetas
Hasta 400 facturas o 150 MB por lote · máximo 15 MB por documento
Si tienes más, envíalas en varias entregas: cada una se procesa y se factura por separado.
Tienda de cupones
¿Auditas a menudo? Paga desde 0,19 € por factura (suelta: 0,25 €)
Cupones de hasta 400 facturas, válidos 1 año. Lo compras hoy y lo gastas cuando subas el lote.
🔒 Tus facturas son tuyas: no nos quedamos con los datos de nadie
- ✓Se procesan en nuestros servidores. Tus documentos no se envían a Google, OpenAI, Anthropic ni a ninguna otra plataforma. Tampoco cuando hay mucha carga: entonces esperan turno aquí.
- ✓No entrenamos nada contigo. Ni tus archivos ni los datos extraídos de ellos se usan para entrenar o ajustar ningún modelo.
- ✓Lo extraído te lo llevas tú. Los datos de tus facturas salen en el formato de tu programa contable y se borran con el resto de la entrega. No los guardamos, ni los explotamos, ni los cedemos.
- ✓Se destruyen solos. A los 7 días se eliminan del servidor los archivos y el ZIP. Sin copias en ningún respaldo.
- ✓Si algo sale mal, lo guardamos 30 días — y solo para arreglarlo. Cuando una factura no se lee bien o una entrega se queda a medias, conservamos ese material un mes: para que puedas reclamarlo y para averiguar qué falló y corregirlo. Después se elimina igual.
No hace falta crear ninguna cuenta para usar el servicio. Política de privacidad del OCR · Condiciones del servicio
¿Pagas con un cupón? Tus documentos se tratan igual. De tu compra solo guardamos lo necesario para facturarla y enviarte los cupones: Privacidad de los cupones.
Lo que un OCR no te dice
Leer una factura es el primer paso de seis. Estas son las preguntas que contestamos en cada una, antes de que llegue a tu contabilidad.
¿Tu proveedor está de baja en la AEAT?
Consultamos su NIF en el censo oficial de la Agencia Tributaria y nos quedamos con su razón social oficial. Si está de baja o revocado, la factura se aparta antes de que deduzcas su IVA.
¿Esta factura lleva inversión del sujeto pasivo?
Un servicio de un proveedor alemán, una compra intracomunitaria de bienes, una importación: decidimos la clave de operación del 303 y del 349 y la escribimos como la pide tu programa.
¿Tu arrendador tenía que practicarte la retención del 19 %?
Si el emisor omitió una retención obligatoria, la corregimos, te decimos cuánto cambia el total y citamos el artículo de la ley.
¿Ya la contabilizaste?
Miramos el lote entero: una factura repetida sale como duplicada, con su importe, y no entra dos veces.
¿Puedes deducirte todavía ese IVA?
El derecho a deducir el IVA soportado caduca a los cuatro años. Si una factura es más antigua, te lo decimos con su base legal.
¿Ese NIF es real o se leyó un 8 como un 5?
El dígito de control lo delata. Y si en el registro hay una empresa a un solo carácter y con la misma razón social, te proponemos el NIF correcto.
Un OCR lee. Nosotros auditamos.
Por eso cuesta más que leer caracteres: cada factura pasa por el trabajo de un especialista, no solo por un lector.
| En cada factura | Un OCR | MuninCloud |
|---|---|---|
| Lee los datos de la factura: PDF, foto o escaneo | ✓ | ✓ |
| Verifica al proveedor en el censo de la AEAT | — | ✓ |
| Comprueba el NIF-IVA europeo en VIES | — | ✓ |
| Detecta un NIF mal leído por su dígito de control | — | ✓ |
| Decide la clave de operación: inversión del sujeto pasivo, intracomunitaria o importación | — | ✓ |
| Corrige la retención omitida y cita el artículo | — | ✓ |
| Avisa del IVA que ya no se puede deducir | — | ✓ |
| Encuentra las facturas duplicadas del lote | — | ✓ |
| Separa suplidos y conceptos no sujetos de la base imponible | — | ✓ |
| Aparta lo dudoso en un fichero propio, sin mezclarlo con lo bueno | — | ✓ |
| Informe con la base legal de cada hallazgo | — | ✓ |
Comparación con lo que hace un lector de caracteres como categoría, no con ningún producto concreto.
Del papel al formato exacto de tu programa
Sea cual sea tu programa, la factura entra como si la hubiera picado tu mejor contable: con sus cuentas, sus claves de IVA y sus líneas especiales.
a3
Para a3ASESOR y para Importia en la nube. El fichero de Importia se comprueba contra las reglas que publica el fabricante antes de entregarlo.
Sage 50
Por asientos, con la cuenta de cada proveedor, tus códigos de IVA y tu cuenta de gasto, y las subcuentas que te falten para darlas de alta.
Holded
Una fila por concepto, con la retención, la inversión del sujeto pasivo, la operación y la cuenta de gasto.
Contasol
Su libro de IVA soportado nativo: hasta tres tipos de IVA, retención, suplidos y la clave de operación.
Odoo
Facturas de proveedor para su importador, una por documento y con todas sus líneas.
ERPNext
Purchase Invoice para su Data Import, con la cabecera y todas las líneas de cada factura.
Excel y CSV
Para cualquier otro programa o tu propia hoja: una fila por línea, lista para Excel en español, y el dictamen de cada documento.
¿Tu programa no está? Integra la auditoría en el tuyo con la API de auditoría de facturas.
El recorrido de cada factura
- PASO 1
Lectura
PDF, foto o escaneo: cada dato de la cabecera y cada línea, también en facturas giradas o con varias facturas dentro.
- PASO 2
Identidad
El proveedor, contra el censo de la AEAT y VIES, y su NIF contra su dígito de control.
- PASO 3
Dictamen fiscal
Retenciones, tipos de IVA, plazo de deducción y la clave de operación del 303 y del 349.
- PASO 4
Cuadre contable
Base, IVA, suplidos, recargo de equivalencia y retención tienen que dar el total, al céntimo.
- PASO 5
Separación
Lo que puede entrar tal cual, en un fichero; lo que hay que mirar, en otro con el mismo formato.
- PASO 6
Tu programa
El fichero nativo de tu programa contable, con sus cuentas y sus líneas especiales, y el informe del lote.
Un caso real
Lo que apareció en un lote de 339 facturas
Un lote real, contado en agregado: sin proveedores, sin NIF y sin datos de nadie.
6
billetes con el NIF del transportista mal leído —un 8 por un 5—: lo delató el dígito de control, con el NIF correcto a un carácter.
13
facturas de alquiler con la letra de control del NIF equivocada.
1
proveedor dado de baja en el censo de la AEAT: su IVA, a revisar antes de deducirlo.
2
alquileres sin la retención del 19 % que la ley obliga a practicar: corregidos, con su artículo citado.
3
PDF con varias facturas de proveedores distintos dentro, que se habrían contabilizado como una sola.
5
facturas duplicadas que se habrían contabilizado dos veces.
Auditar ese lote habría costado 84,75 € más impuestos. Solo las facturas duplicadas sumaban 1.628,04 €.
Hecho para especialistas
Para quien sabe distinguir un OCR de una auditoría: contables, asesorías y departamentos de administración.
Cada hallazgo, con su base legal
El artículo citado —art. 99.2 de la Ley del IRPF, art. 99.Tres y 84.Uno.2.º de la Ley del IVA—, lo que se leyó literalmente en el papel y lo que cambió por ello.
Tu plan de cuentas, no el nuestro
Prefijo y longitud de subcuenta, cuentas de retenciones (4751/473), de redondeo (6590/7590) y de suplidos, configurables. Y si un proveedor no está en tu maestro, te damos el fichero de altas.
Las claves de operación, decididas
Ordinaria, inversión del sujeto pasivo, intracomunitaria o importación, para el 303 y el 349, escritas como las pide cada programa.
Lo dudoso, apartado y nunca mezclado
Lo importable en un fichero; lo que hay que revisar, en otro con el mismo formato; y una hoja por documento con el estado del NIF en la AEAT y la página del informe donde se explica.
Tres gravedades, sin ambigüedad
No importar sin revisar, corregido por nosotros o a comprobar: cada factura dice cuál es la suya y por qué.
El dictamen es técnico y automatizado, con su base legal citada; no es asesoramiento personalizado ni sustituye la revisión de tu asesor.
Así es tu informe
Cada lote llega con su informe: el dictamen del lote entero arriba y, después, la ficha de cada factura junto a su miniatura.
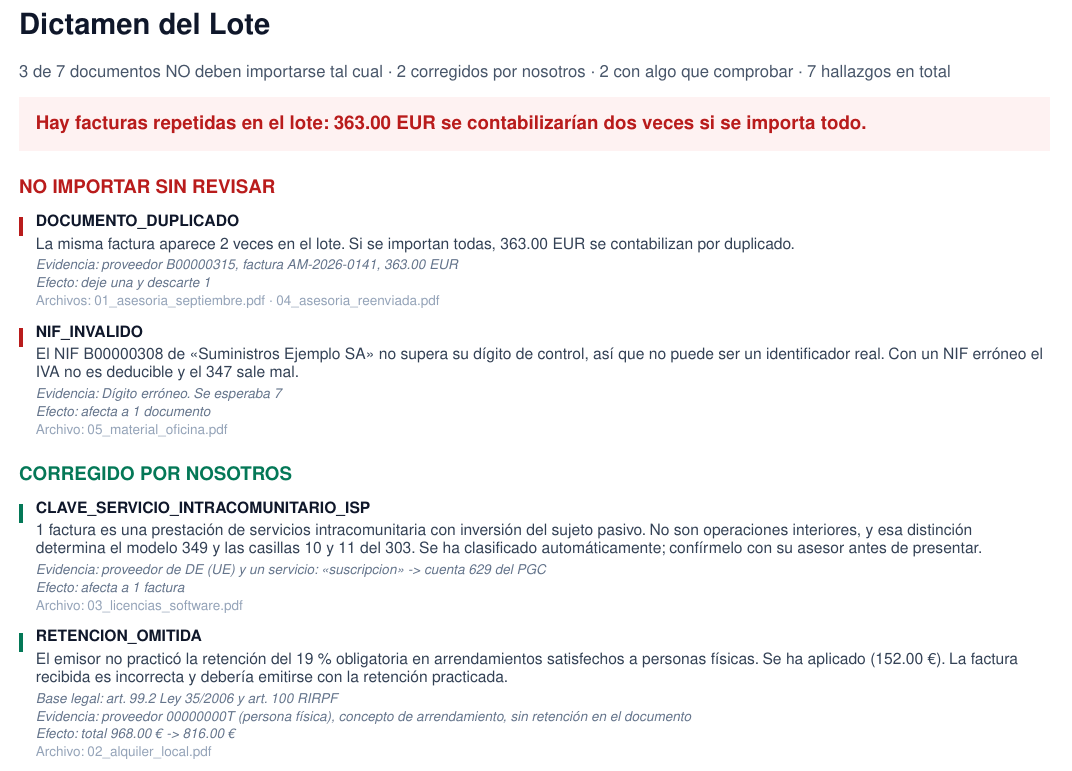
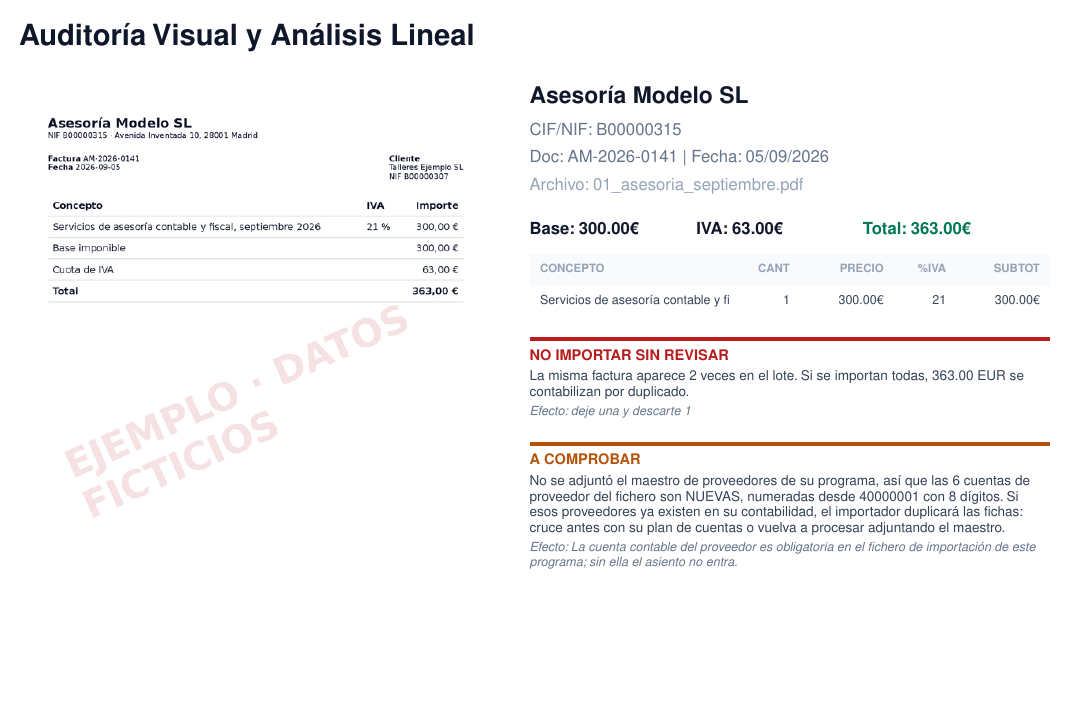
Ejemplo con datos ficticios: un lote inventado pasado por el mismo proceso que tu entrega real.